
QuantLib 金融计算——收益率曲线之构建曲线(5)
如果未做特别说明,文中的程序都是 C++11 代码。
QuantLib 金融计算——收益率曲线之构建曲线(5)
本文代码对应的 QuantLib 版本是 1.15。相关源代码可以在 QuantLibEx 找到。
概述
Nelson-Siegel 模型家族的成员一方面可以很好地拟合现实世界中的期限结构,另一方面能够用相当少的参数描述期限结构的复杂形态,并具有明确的经济学含义。目前,QuantLib 只实现了 Nelson-Siegel 模型家族中的两个成员,即 Nelson-Siegel 模型和 Svensson 模型,本文在 QuantLib 的框架内实现 Nelson-Siegel 模型家族中的其他常见成员,并展示如何在拟合过程中添加正则化条件以得到合理的结果。
Nelson-Siegel 模型家族的成员
Nelson-Siegel 模型家族的主要成员之间大同小异,均可以认为是对经典 Nelson-Siegel 模型的小修小改,共同的目标是将即期期限结构表达为几种特定形态期限结构的线性组合(水平、斜率和曲率三种因子)。
经典 Nelson-Siegel 模型以远期利率曲线 \(f(t)\) 为出发点,在连续复利的情境下,认为 \(f(t)\) 可以表示为拉盖尔函数(Laguerre function,\(1,e^{-x},xe^{-x},x^2e^{-x}, \dots\))的线性组合,再根据即期与远期之间的关系:
\]
就可以得到即期期限结构 \(s(t)\) 的表达式,也就是几个函数的线性组合,而这几个函数对应着不同形态的期限结构。
最终对期限结构的拟合就顺理成章地转化为了求解几个待定参数——一个数值优化问题。
Nelson-Siegel 模型
Nelson-Siegel 模型下远期期限结构表示为:
\]
对应的即期期限结构表示为:
\]
其中的三个函数分别对应三个形态的期限结构:
- \(h(t) = 1\):对应水平的期限结构,即水平因子
- \(h(t) = \frac{1 - e^{-\kappa t}}{\kappa t}\):对应单调倾斜的期限结构,即斜率因子
- \(h(t) = \frac{1 - e^{-\kappa t}}{\kappa t} -e^{-\kappa t}\):对应中部隆起的期限结构,即曲率因子
参数 \(\kappa\) 则用来控制期限结构的形态。
Svensson 模型
Svensson 模型在 Nelson-Siegel 模型的基础上增加了一项,试图改善对期限结构中段的拟合效果,其远期期限结构表示为:
\]
对应的即期期限结构表示为:
\]
其中的四个函数分别对应三个形态的期限结构:
- \(h(t) = 1\):对应水平的期限结构
- \(h(t) = \frac{1 - e^{-\kappa t}}{\kappa t}\):对应单调倾斜的期限结构
- \(h(t) = \frac{1 - e^{-\kappa t}}{\kappa t} -e^{-\kappa t}\):对应中部隆起的期限结构
- \(h(t) = \frac{1 - e^{-\kappa_1 t}}{\kappa_1 t} -e^{-\kappa_1 t}\):对应另一个中部隆起的期限结构
参数 \(\kappa\) 和 \(\kappa_1\) 则用来控制期限结构的形态。
修正 Svensson 模型
由于 Svensson 模型存在两个中部隆起的期限结构,形态很相似,致使拟合计算的过程中会受到“共线性”的不良影响。为了克服共线性,有学者直接对即期期限结构动手,修改了第二个中部隆起的期限结构:
\]
Bjork-Christensen 模型
Bjork-Christensen 模型在 Nelson-Siegel 模型的基础上增加了一项,试图改善对期限结构前段的拟合效果,其远期期限结构表示为:
\]
对应的即期期限结构表示为:
\]
Bliss 模型
Bliss 模型在 Nelson-Siegel 模型上增加了有限的自由度,试图在 Svensson 模型和 Nelson-Siegel 模型之间取得一种折衷,其远期期限结构表示为:
\]
对应的即期期限结构表示为:
\]
当 \(\kappa = \kappa_1\) 时 Bliss 模型就是 Nelson-Siegel 模型。
Diebold Li 模型
Diebold Li 模型是一个特殊版本的 Nelson-Siegel 模型,用来控制期限结构形态的 \(\kappa\) 需要事先指定,无需估计,远期期限结构表示为:
\]
对应的即期期限结构表示为:
\]
实现
这几个 Nelson-Siegel 模型家族成员的实现均参照现有的 NelsonSiegelFitting 类,读者可以在 QuantLibEx 找到相关代码。
测试
测试数据
示例所用的样本券交易数据来自专门进行期限结构分析的 R 包——termstrc。具体来说是数据集 govbonds 中的 AUSTRIA 部分,包含 2008-01-30 这一天澳大利亚市场上 16 只固息债的成交数据。读者可以在这里找到对应数据文件。
正则化条件
在拟合期限结构时,QuantLib 支持用户添加 \(L^2\) 正则化条件,为此用户需要提供两个数组,分别是
- 猜想的参数
guess:\(\beta^{guess}\) - 正则化权重
l2:\(\lambda(>0)\)
加入正则化条件之后,期限结构的拟合可以表述为如下数值优化问题:
\]
通常相邻两个时间点上期限结构的参数不会发生剧烈变化,因此猜想的参数 \(\beta^{guess}\) 可以设置为上一期的结果,正则化权重 \(\lambda\) 的设置就见仁见智了。
代码
void TestNelsonSiegelClassTermStructure() {

    using namespace std;

    using namespace QuantLib;

    /*

    基础交易数据

    */

    Size bondNum = 16;

    vector<Real> cleanPrice = {

        100.4941, 103.5572, 104.4135, 105.0056, 99.8335, 101.25, 102.3832, 97.0053,

        99.5164, 101.2435, 104.0539, 101.15, 96.1395, 91.1123, 122.0027, 92.4369};

    vector<Handle<Quote>> priceHandle(bondNum);

    for (Size i = 0; i < bondNum; ++i) {

        ext::shared_ptr<Quote> q(

            new SimpleQuote(cleanPrice[i]));

        Handle<Quote> hq(q);

        priceHandle[i] = hq;

    }

    vector<Year> issueYear = {

        1999, 1999, 2001, 2002, 2003, 1999, 2004, 2005,

        2006, 2007, 2003, 2008, 2005, 2006, 1997, 2007};

    vector<Month> issueMonth = {

        Feb, Oct, Jan, Jan, May, Jan, Jan, Apr,

        Apr, Sep, Jan, Jan, Jan, Jan, Jul, Jan};

    vector<Day> issueDay = {

        22, 22, 4, 9, 20, 15, 15, 26, 21, 17, 15, 8, 14, 11, 10, 12};

    vector<Year> maturityYear = {

        2009, 2010, 2011, 2012, 2013, 2014, 2014, 2015,

        2016, 2017, 2018, 2019, 2020, 2021, 2027, 2037};

    vector<Month> maturityMonth = {

        Jul, Jan, Jan, Jul, Oct, Jan, Jul, Jul,

        Sep, Sep, Jan, Mar, Jul, Sep, Jul, Mar};

    vector<Day> maturityDay = {

        15, 15, 4, 15, 20, 15, 15, 15,

        15, 15, 15, 15, 15, 15, 15, 15};

    vector<Date> issueDate(bondNum), maturityDate(bondNum);

    for (Size i = 0; i < bondNum; ++i) {

        Date idate(issueDay[i], issueMonth[i], issueYear[i]);

        Date mdate(maturityDay[i], maturityMonth[i], maturityYear[i]);

        issueDate[i] = idate;

        maturityDate[i] = mdate;

    }

    vector<Real> couponRate = {

        0.04, 0.055, 0.0525, 0.05, 0.038, 0.04125, 0.043, 0.035,

        0.04, 0.043, 0.0465, 0.0435, 0.039, 0.035, 0.0625, 0.0415};

    /*

    配置 helper

    */

    Frequency frequency = Annual;

    Actual365Fixed dayCounter(Actual365Fixed::Standard);

    BusinessDayConvention paymentConv = Unadjusted;

    BusinessDayConvention terminationDateConv = Unadjusted;

    BusinessDayConvention convention = Unadjusted;

    Real redemption = 100.0;

    Real faceAmount = 100.0;

    Australia calendar;

    Date today = calendar.adjust(Date(30, Jan, 2008));

    Settings::instance().evaluationDate() = today;

    Natural bondSettlementDays = 0;

    Date bondSettlementDate = calendar.advance(

        today,

        Period(bondSettlementDays, Days));

    vector<ext::shared_ptr<BondHelper>> instruments(bondNum);

    vector<Time> maturity(bondNum);

    for (Size i = 0; i < bondNum; ++i) {

        vector<Real> bondCoupon = {couponRate[i]};

        Schedule schedule(

            issueDate[i],

            maturityDate[i],

            Period(frequency),

            calendar,

            convention,

            terminationDateConv,

            DateGeneration::Backward,

            false);

        ext::shared_ptr<FixedRateBondHelper> helper(

            new FixedRateBondHelper(

                priceHandle[i],

                bondSettlementDays,

                faceAmount,

                schedule,

                bondCoupon,

                dayCounter,

                paymentConv,

                redemption));

        maturity[i] = dayCounter.yearFraction(

            bondSettlementDate, helper->maturityDate());

        instruments[i] = helper;

    }

    Real accuracy = 1.0e-6;

    Natural maxEvaluations = 5000;

    Array weights;

    /*

    正则化条件

    */

    Array l2Ns(4, 0.5);

    Array guessNs(4);

    guessNs[0] = 4 / 100.0, guessNs[1] = 0.0, guessNs[2] = 0.0, guessNs[3] = 0.5;

    Array l2Sv(6, 0.5);

    Array guessSv(6);

    guessSv[0] = 4 / 100.0, guessSv[1] = 0.0, guessSv[2] = 0.0, guessSv[3] = 0.0, guessSv[4] = 0.2, guessSv[5] = 0.15;

    Array l2Asv(6, 0.5);

    Array guessAsv(6);

    guessAsv[0] = 4 / 100.0, guessAsv[1] = 0.0, guessAsv[2] = 0.0, guessAsv[3] = 0.0, guessAsv[4] = 0.2, guessAsv[5] = 0.3;

    Array l2Bc(5, 0.5);

    Array guessBc(5);

    guessBc[0] = 4 / 100.0, guessBc[1] = 0.0, guessBc[2] = 0.0, guessBc[3] = 0.0, guessBc[4] = 0.2;

    Array l2Bl(5, 0.5);

    Array guessBl(5);

    guessBl[0] = 4 / 100.0, guessBl[1] = 0.0, guessBl[2] = 0.0, guessBl[3] = 0.5, guessBl[4] = 0.5;

    ext::shared_ptr<OptimizationMethod> optMethod(

        new LevenbergMarquardt());

    /*

    拟合方法

    */

    NelsonSiegelFitting nsf(

        weights, optMethod, l2Ns);

    SvenssonFitting svf(

        weights, optMethod, l2Sv);

    AdjustedSvenssonFitting asvf(

        weights, optMethod, l2Asv);

    DieboldLiFitting dlf(

        0.5, weights, optMethod);

    BjorkChristensenFitting bcf(

        weights, optMethod, l2Bc);

    BlissFitting blf(

        weights, optMethod, l2Bl);

    FittedBondDiscountCurve tsNelsonSiegel(

        bondSettlementDate,

        instruments,

        dayCounter,

        nsf,

        accuracy,

        maxEvaluations,

        guessNs);

    FittedBondDiscountCurve tsSvensson(

        bondSettlementDate,

        instruments,

        dayCounter,

        svf,

        accuracy,

        maxEvaluations,

        guessSv);

    FittedBondDiscountCurve tsAdjustedSvensson(

        bondSettlementDate,

        instruments,

        dayCounter,

        asvf,

        accuracy,

        maxEvaluations,

        guessAsv);

    FittedBondDiscountCurve tsDieboldLi(

        bondSettlementDate,

        instruments,

        dayCounter,

        dlf,

        accuracy,

        maxEvaluations);

    FittedBondDiscountCurve tsBjorkChristensen(

        bondSettlementDate,

        instruments,

        dayCounter,

        bcf,

        accuracy,

        maxEvaluations,

        guessBc);

    FittedBondDiscountCurve tsBliss(

        bondSettlementDate,

        instruments,

        dayCounter,

        blf,

        accuracy,

        maxEvaluations,

        guessBl);

    /*

    结果

    */

    cout << "NelsonSiegel Results: \t\t" << tsNelsonSiegel.fitResults().solution() << endl;

    cout << "Svensson Results: \t\t" << tsSvensson.fitResults().solution() << endl;

    cout << "AdjustedSvensson Results: \t" << tsAdjustedSvensson.fitResults().solution() << endl;

    cout << "DieboldLi Results: \t\t" << tsDieboldLi.fitResults().solution() << endl;

    cout << "BjorkChristensen Results: \t" << tsBjorkChristensen.fitResults().solution() << endl;

    cout << "Bliss Results: \t\t\t" << tsBliss.fitResults().solution() << endl;

    cout << endl;

    Real NSrate, SVrate, ASVrate, DLrate, BCrate, Brate;

    for (Size i = 0; i < bondNum; ++i) {

        Time t = dayCounter.yearFraction(

            bondSettlementDate, maturityDate[i]);

        NSrate = tsNelsonSiegel.zeroRate(t, Compounding::Continuous, frequency).rate() * 100.0;

        SVrate = tsSvensson.zeroRate(t, Compounding::Continuous, frequency).rate() * 100.0;

        ASVrate = tsAdjustedSvensson.zeroRate(t, Compounding::Continuous, frequency).rate() * 100.0;

        DLrate = tsDieboldLi.zeroRate(t, Compounding::Continuous, frequency).rate() * 100.0;

        BCrate = tsBjorkChristensen.zeroRate(t, Compounding::Continuous, frequency).rate() * 100.0;

        Brate = tsBliss.zeroRate(t, Compounding::Continuous, frequency).rate() * 100.0;

        cout << setprecision(3) << fixed

             << t << ",\t"

             << NSrate << ",\t"

             << SVrate << ",\t"

             << ASVrate << ",\t"

             << DLrate << ",\t"

             << BCrate << ",\t"

             << Brate << endl;

    }

}
拟合结果
NelsonSiegel Results: 		[ 0.0500803; -0.0105414; -0.0303842; 0.456529 ]

Svensson Results: 		[ 0.0431095; -0.00716036; -0.0340932; 0.0391339; 0.228995; 0.117208 ]

AdjustedSvensson Results: 	[ 0.0506269; -0.0116339; 0.0029305; -0.0135686; 0.179066; 0.267767 ]

DieboldLi Results: 		[ 0.0496643; -0.00879931; -0.0329267 ]

BjorkChristensen Results: 	[ 0.0508039; -0.0555185; 0.0115282; 0.0415581; 0.227838 ]

Bliss Results: 			[ 0.0500892; -0.0106013; -0.0315605; 0.513831; 0.456329 ]

1.458,	3.581,	3.544,	3.569,	3.592,	3.547,	3.581

1.962,	3.545,	3.550,	3.542,	3.542,	3.543,	3.545

2.932,	3.549,	3.585,	3.554,	3.537,	3.573,	3.549

4.460,	3.657,	3.682,	3.664,	3.651,	3.678,	3.657

5.726,	3.780,	3.782,	3.782,	3.780,	3.786,	3.780

5.964,	3.803,	3.802,	3.805,	3.805,	3.807,	3.803

6.460,	3.852,	3.843,	3.852,	3.856,	3.850,	3.852

7.460,	3.947,	3.928,	3.943,	3.954,	3.936,	3.947

8.633,	4.049,	4.024,	4.042,	4.057,	4.031,	4.049

9.633,	4.126,	4.102,	4.117,	4.134,	4.106,	4.126

9.967,	4.150,	4.127,	4.141,	4.157,	4.129,	4.150

11.129,	4.226,	4.210,	4.217,	4.232,	4.206,	4.226

12.466,	4.302,	4.295,	4.293,	4.305,	4.284,	4.301

13.636,	4.358,	4.360,	4.351,	4.359,	4.344,	4.358

19.468,	4.548,	4.576,	4.553,	4.538,	4.555,	4.548

29.142,	4.700,	4.677,	4.721,	4.680,	4.730,	4.701
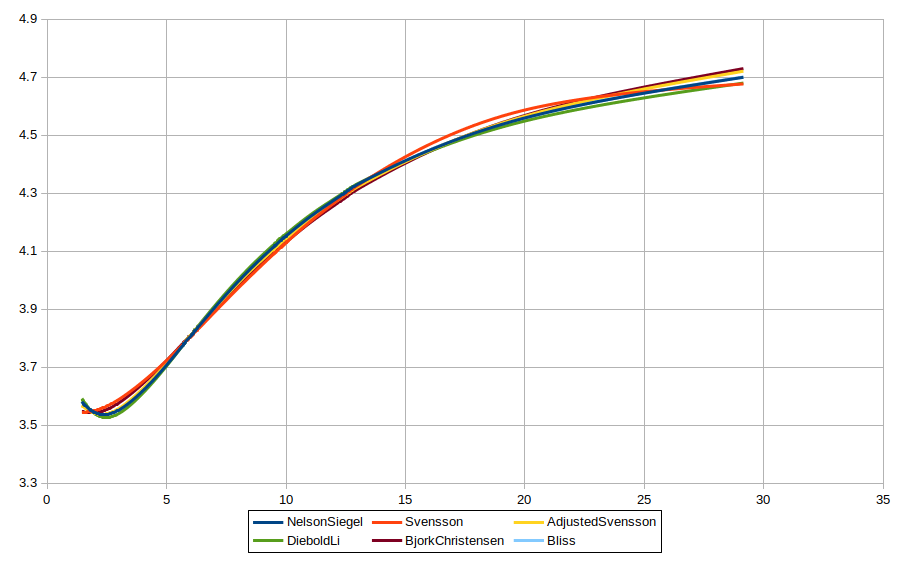
拟合结果大致分为两组,
- 第一组,Svensson 模型和 Bjork-Christensen 模型在前段的形态相互比较接近,
- 第二组,其他几个模型在前段的形态相互比较接近
后续话题
如果没有正则化约束,当控制曲线形状的参数已知时,Nelson-Siegel 模型和 Svensson 模型的拟合问题是凸的(Ferstl & Hayden, 2010),比较容易解决。但参数未知时,问题变成了非凸的。
在没有正则化约束的条件下如何找到合理的模型参数将成为后续的话题。
参考文献
- Ferstl.R, Hayden.J (2010). "Zero-Coupon Yield Curve Estimation with the Package
termstrc." Journal of Statistical Software, Volume 36, Issue 1. - De Pooter M (2007). "Examining the Nelson-Siegel Class of Term Structure Models: In-Sample Fit versus Out-of-Sample Forecasting Performance." SSRN eLibrary. http://ssrn.com/paper=992748.
QuantLib 金融计算——收益率曲线之构建曲线(5)的更多相关文章
- QuantLib 金融计算——收益率曲线之构建曲线(1)
目录 QuantLib 金融计算--收益率曲线之构建曲线(1) YieldTermStructure DiscountCurve DiscountCurve 对象的构造 ZeroCurve ZeroC ...
- QuantLib 金融计算——收益率曲线之构建曲线(2)
目录 QuantLib 金融计算--收益率曲线之构建曲线(2) YieldTermStructure 问题描述 Piecewise** 分段收益率曲线的原理 Piecewise** 对象的构造 Fit ...
- QuantLib 金融计算——收益率曲线之构建曲线(3)
目录 QuantLib 金融计算--收益率曲线之构建曲线(3) 概述 估算期限结构的步骤 读取样本券数据 一些基本配置 配置 *Helper 对象 配置期限结构 估算期限结构 汇总结果 当前实现存在的 ...
- QuantLib 金融计算——收益率曲线之构建曲线(4)
[TOC] 如果未做特别说明,文中的程序都是 C++11 代码. QuantLib 金融计算--收益率曲线之构建曲线(4) 本文代码对应的 QuantLib 版本是 1.15.相关源代码可以在 Qua ...
- QuantLib 金融计算
我的微信:xuruilong100 <Implementing QuantLib>译后记 QuantLib 金融计算 QuantLib 入门 基本组件之 Date 类 基本组件之 Cale ...
- QuantLib 金融计算——自己动手封装 Python 接口(1)
目录 QuantLib 金融计算--自己动手封装 Python 接口(1) 概述 QuantLib 如何封装 Python 接口? 自己封装 Python 接口 封装 Array 和 Matrix 类 ...
- QuantLib 金融计算——自己动手封装 Python 接口(2)
目录 QuantLib 金融计算--自己动手封装 Python 接口(2) 概述 如何封装一项复杂功能? 寻找最小功能集合的策略 实践 估计期限结构参数 修改官方接口文件 下一步的计划 QuantLi ...
- QuantLib 金融计算——数学工具之插值
目录 QuantLib 金融计算--数学工具之插值 概述 一维插值方法 二维插值方法 如果未做特别说明,文中的程序都是 Python3 代码. QuantLib 金融计算--数学工具之插值 载入模块 ...
- QuantLib 金融计算——高级话题之模拟跳扩散过程
目录 QuantLib 金融计算--高级话题之模拟跳扩散过程 跳扩散过程 模拟算法 面临的问题 "脏"的方法 "干净"的方法 实现 示例 参考文献 如果未做特别 ...
随机推荐
- flask中的static_path和static_path_url和static_folder
static_folder表示静态文件所在路径,默认为root_dir下的static文件夹 static_url_path的行为比较复杂 如果static_folder未被指定(也就是默认值stat ...
- 关于C++中使用++it还是it++的问题
我们经常使用for循环来遍历东西,循环变量可以前自增也可以后自增,发现对遍历结果没啥影响,但是该如何选择呢? 我们应该尽量使用前自增运算符而不是后自增运算符,即用 ++ Iter 代替 Iter++ ...
- 英语chiltonite葡萄石chiltonite单词
葡萄石Chiltonite 1.葡萄石能够促进血液循环,具有美容养颜的功效,非常适合女性佩戴,可以增加个人魅力,还能加强事业财运,凝聚财富气场. 2.绿色光对应人体心轮,对心脏,肺脏有效用,内涵的磁石 ...
- error LNK2019: 无法解析的外部符号 _Direct3DCreate9@4,该符号在函数 "long __cdecl InitD3D(struct HWND__ *)" (?InitD3D
出现如下错误: error LNK2019: 无法解析的外部符号 _Direct3DCreate9@4,该符号在函数 "long __cdecl InitD3D(struct HWND__ ...
- MySQL Other--mysql_config_editor学习使用
mysql_config_editor工具 为避免MySQL明文密码出现在脚本或命令中,从MySQL5.6开始提供了mysql_config_editor工具,可以将数据库连接信息进行加密并保存到用户 ...
- 遇到的一个Buffer too small问题
在ROI中输出图像时遇到 经调试后发现是driver.Create时设置的波段数大于实际写入的波段数导致的 这里xImgIn.m_nBands有204,但实际写入的数据的bands只有3,修改时忘了修 ...
- Prometheus(一):Prometheus+Grafana 安装配置
一.基础环境 系统 IP 监控主机 CentOS 7 192.168.56.200 被监控主机 CentOS 7 192.168.56.201 二.Prometheus服务端安装 以下操作皆在监控主机 ...
- m0n0防火墙安装配置方法
m0n0防火墙安装配置方法 准备工具: vmware虚拟机 m0n0防火墙安装镜像:M0n0Wall - generic-pc-1.8.1.iso 桥接网卡ip:192.168.43.0/24 hos ...
- 不要让事实妨碍好故事:Facebook精准广告产品与硅谷创业揭秘,4星奇书《混乱的猴子》
“ 现在,和往常一样,一些有先见之明的学者看到了这一天会再次到来,他们把这次全新的媒体中世纪化过程命名为“第二次口口相传”(Secondary Orality)和“古登堡右括号”(the Gu ...
- dapi 基于Django的轻量级测试平台七 怎样部署到生产环境
QQ群: GitHub:https://github.com/yjlch1016/dapi Nginx+uWSGI 前置条件:以下所有操作均在root账号下面进行如果不是root用户请注意权限问题因为 ...