
时间序列模式(ARIMA)---Python实现
时间序列分析的主要目的是根据已有的历史数据对未来进行预测。如餐饮销售预测可以看做是基于时间序列的短期数据预测, 预测的对象时具体菜品的销售量。
1.时间序列算法:
常见的时间序列模型;

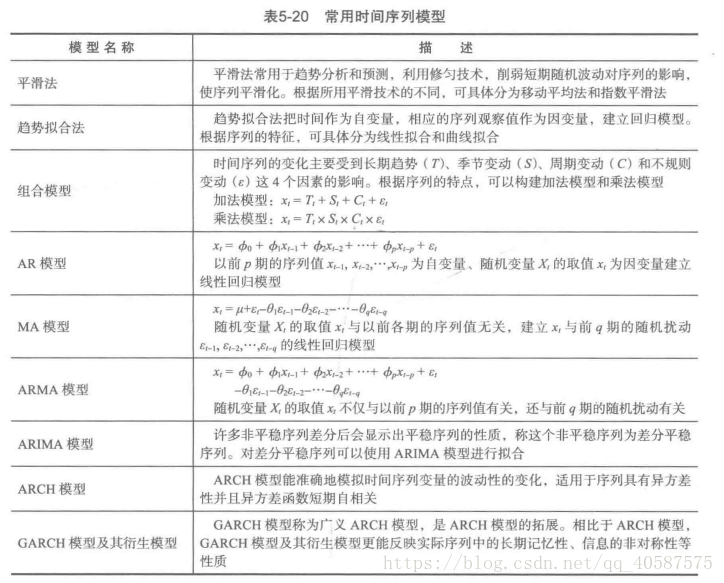
2.时序模型的预处理
1. 对于纯随机序列,也称为白噪声序列,序列的各项之间没有任何的关系, 序列在进行完全无序的随机波动, 可以终止对该序列的分析。
2. 对于平稳非白噪声序列, 它的均值和方差是常数。ARMA 模型是最常用的平稳序列拟合模型。
3. 对于非平稳序列, 由于它的方差和均值不稳定, 处理方法一般是将其转化成平稳序列。 可以使用ARIMA 模型进行分析。
对平稳性的检验:
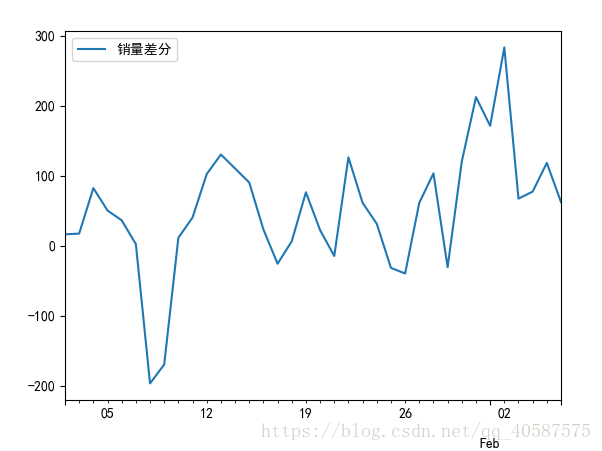
1.时序图检验:根据平稳时间序列的均值和方差都是常数的特性,平稳序列的时序图显示该序列值时钟在一个参数附近随机波动,而且波动的范围是有界的。如果有明显的趋势或者周期性, 那它通常不是平稳序列。
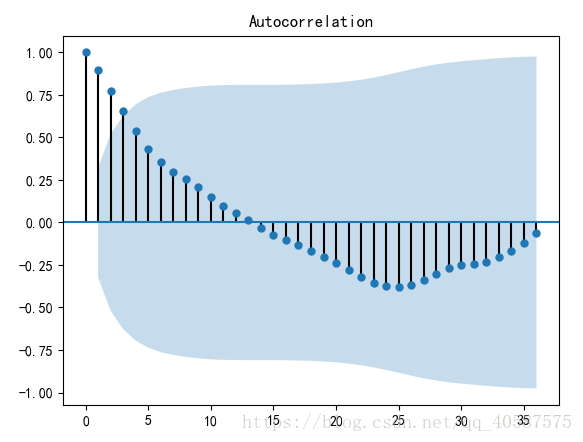
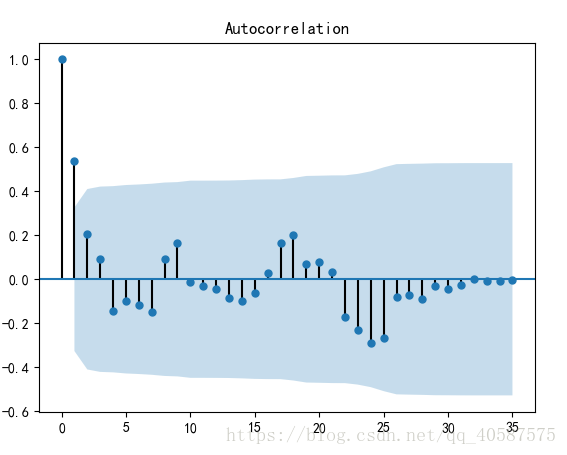
2.自相关图检验:平稳序列具有短期相关性, 这个性质表明对平稳序列而言, 通常 只有近期的序列值得影响比较明显, 间隔越远的过去值对现在的值得影响越小。 而非平稳序列的自相关系数衰减的速度比较慢。
3.单位根检验:单位根检验是指检验序列中是否存在单位根, 如果存在单位根, 那就是非平稳时间序列。 目前最常用的方法就是单位根检验。
原假设是 非平稳序列过程, 备择假设是 平稳序列, 趋势平稳过程
3.时间序列分析:
•平稳性:
•平稳性要求经由样本时间序列所得到的拟合曲线,在未来一段时间内仍然沿着现有的形态‘惯性’地延续下去。
•平稳性要求序列的均值和方差不发生明显的变化。
•弱平稳:期望和相关系数(依赖性)不变,未来某个时刻t 的值,Xt 要依赖于它过去的信息。
•差分法:时间序列在 T 与 T-1 时刻的差值(使用差分使其满足平稳性),一般差分1,2 阶就可以了。
•AR(自回归模型):
•描述当前值与历史值之间的关系, 用变量自身的历史时间数据对自身进行预测。自回归模型必须满足平稳性的要求。
公式定义:
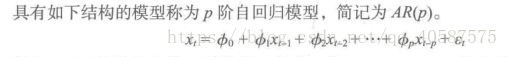
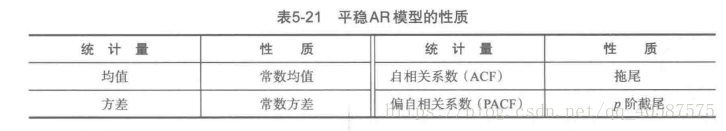
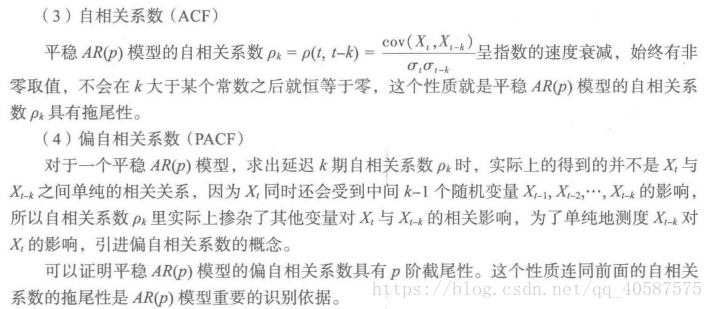
自回归模型的限制:
1.自回归模型是使用自身的数据进行预测的
2.必须具有平稳性
3.必须具有相关性,如果相关性小于 0.5 , 则不宜使用
4.自回归模型只适用于预测与自身前期相关的预测。
•MA(移动平均模型):
•移动平均模型关注的是自回归模型中的误差项的累加
•移动平均法能有效地消除预测中的随机波动。
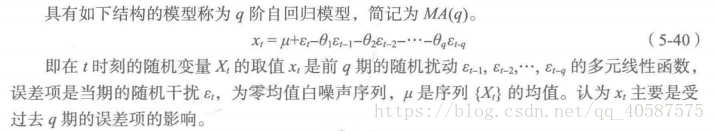
•ARMA(自回归平均模型):
•自回归和移动平均的结合。
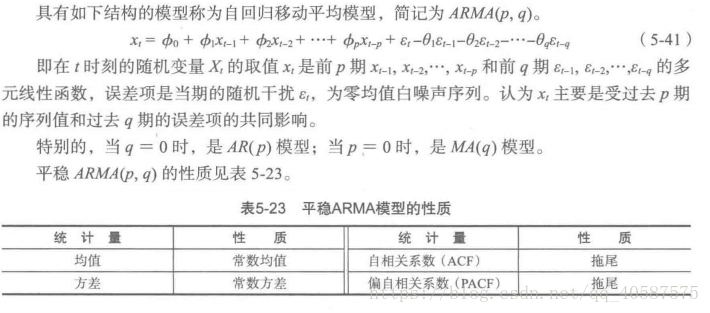
•ARIMA(p,d,q)差分自回归移动平均模型(Autoregressive Integrated Moving Average Model ,简称ARIMA)
•AR 是自回归, p 是自回归项, MA 是移动平均, q 为移动平均项, d 为时间序列称为平稳时 所做的差分次数。
•原理: 将非平稳时间序列转换成平稳时间序列, 然后将因变量仅对它的滞后值(p阶)以及随机误差项的现值和滞后值进行回顾所建立的模型。
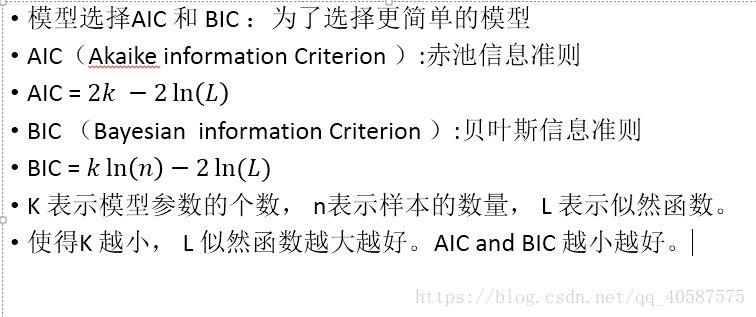
•ARIMA 建模流程:
•1.将序列平稳化(差分法确定 d)
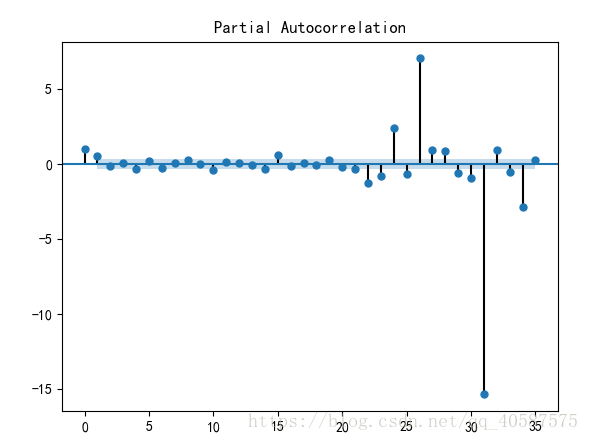
•2.p 和 q 阶数的确定(ACF 和 PACF 确定)
•3.建立模型 ARIMA (p , d , q )
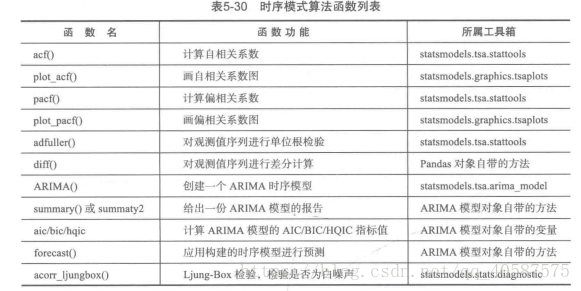
使用ARIMA 模型对某餐厅的销售数据进行预测
#使用ARIMA 模型对非平稳时间序列进行建模操作
#差分运算具有强大的确定性的信息提取能力, 许多非平稳的序列差分后显示出平稳序列的性质, 这是称这个非平稳序列为差分平稳序列。
#对差分平稳序列可以还是要ARMA 模型进行拟合, ARIMA 模型的实质就是差分预算与 ARMA 模型的结合。
#coding=gbk

#使用ARIMA 模型对非平稳时间序列记性建模操作

#差分运算具有强大的确定性的信息提取能力, 许多非平稳的序列差分后显示出平稳序列的性质, 这是称这个非平稳序列为差分平稳序列。

#对差分平稳序列可以还是要ARMA 模型进行拟合, ARIMA 模型的实质就是差分预算与 ARMA 模型的结合。

#导入数据

import pandas as pd

filename = r'D:\datasets\arima_data.xls'

data = pd.read_excel(filename, index_col = u'日期')

#画出时序图

import matplotlib.pyplot as plt

plt.rcParams['font.sans-serif'] = ['SimHei']    #定义使其正常显示中文字体黑体

plt.rcParams['axes.unicode_minus'] = False      #用来正常显示表示负号

# data.plot()

# plt.show()
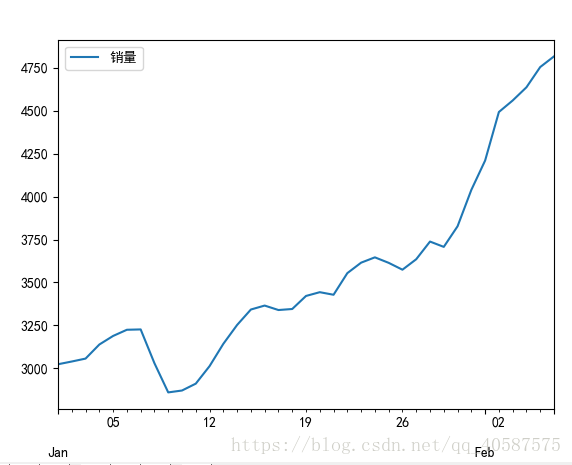
#画出自相关性图

from statsmodels.graphics.tsaplots import plot_acf, plot_pacf

# plot_acf(data)

# plt.show()

#平稳性检测

from statsmodels.tsa.stattools import adfuller

print('原始序列的检验结果为:',adfuller(data[u'销量']))

#原始序列的检验结果为: (1.8137710150945268, 0.9983759421514264, 10, 26, {'1%': -3.7112123008648155,

#  '10%': -2.6300945562130176, '5%': -2.981246804733728}, 299.46989866024177)

#返回值依次为:adf, pvalue p值, usedlag, nobs, critical values临界值 , icbest, regresults, resstore

#adf 分别大于3中不同检验水平的3个临界值,单位检测统计量对应的p 值显著大于 0.05 , 说明序列可以判定为 非平稳序列
#对数据进行差分后得到 自相关图和 偏相关图

D_data = data.diff().dropna()

D_data.columns = [u'销量差分']

D_data.plot()   #画出差分后的时序图

# plt.show()

plot_acf(D_data)    #画出自相关图

# plt.show()

plot_pacf(D_data)   #画出偏相关图

# plt.show()

print(u'差分序列的ADF 检验结果为: ', adfuller(D_data[u'销量差分']))   #平稳性检验

#差分序列的ADF 检验结果为:  (-3.1560562366723537, 0.022673435440048798, 0, 35, {'1%': -3.6327426647230316,

# '10%': -2.6130173469387756, '5%': -2.9485102040816327}, 287.5909090780334)

#一阶差分后的序列的时序图在均值附近比较平稳的波动, 自相关性有很强的短期相关性, 单位根检验 p值小于 0.05 ,所以说一阶差分后的序列是平稳序列
#对一阶差分后的序列做白噪声检验

from statsmodels.stats.diagnostic import acorr_ljungbox

print(u'差分序列的白噪声检验结果:',acorr_ljungbox(D_data, lags= 1)) #返回统计量和 p 值

# 差分序列的白噪声检验结果: (array([11.30402222]), array([0.00077339])) p值为第二项, 远小于 0.05

#对模型进行定阶

from statsmodels.tsa.arima_model import ARIMA

pmax = int(len(D_data) / 10)    #一般阶数不超过 length /10

qmax = int(len(D_data) / 10)

bic_matrix = []

for p in range(pmax +1):

    temp= []

    for q in range(qmax+1):

        try:

            temp.append(ARIMA(data, (p, 1, q)).fit().bic)

        except:

            temp.append(None)

        bic_matrix.append(temp)

bic_matrix = pd.DataFrame(bic_matrix)   #将其转换成Dataframe 数据结构

p,q = bic_matrix.stack().idxmin()   #先使用stack 展平, 然后使用 idxmin 找出最小值的位置

print(u'BIC 最小的p值 和 q 值:%s,%s' %(p,q))  #  BIC 最小的p值 和 q 值:0,1

#所以可以建立ARIMA 模型,ARIMA(0,1,1)

model = ARIMA(data, (p,1,q)).fit()

model.summary2()        #生成一份模型报告

model.forecast(5)   #为未来5天进行预测, 返回预测结果, 标准误差, 和置信区间
利用模型向前预测的时期越长, 预测的误差就会越大,这是时间预测的典型特点。
时间序列模式(ARIMA)---Python实现的更多相关文章
- 时间序列模式——ARIMA模型
ARIMA模型全称为自回归积分滑动平均模型(Autoregressive Integrated Moving Average Model,简记ARIMA),是由博克思(Box)和詹金斯(Jenkins ...
- 我用了半年的时间,把python学到了能出书的程度
Python难学吗?不难,我边做项目边学,过了半年就通过了出版社编辑的面试,接到了一本Python选题,并成功出版. 有同学会说,你有编程基础外带项目实践机会,所以学得快.这话不假,我之前的基础确实加 ...
- Python获取当前时间 分类: python 2014-11-08 19:02 132人阅读 评论(0) 收藏
Python有专门的time模块可以供调用. <span style="font-size:14px;">import time print time.time()&l ...
- Python小任务 - 如何编写指定时间执行的Python小程序
我们在平时的工作中经常会遇到这样的需求,需要再某个时间点执行一段程序逻辑. 那么,在python中我们是怎么做的呢? 下面看代码: waitDesignatedTimeToRun.py import ...
- 算法导论 第八章 线性时间排序(python)
比较排序:各元素的次序依赖于它们之间的比较{插入排序O(n**2) 归并排序O(nlgn) 堆排序O(nlgn)快速排序O(n**2)平均O(nlgn)} 本章主要介绍几个线性时间排序:(运算排序非比 ...
- ansible执行playbook时间显示的python脚本
import datetime import os import time from ansible.plugins.callback import CallbackBase class Callba ...
- 剑指offer-最小的K个数-时间效率-排序-python
题目描述 输入n个整数,找出其中最小的K个数.例如输入4,5,1,6,2,7,3,8这8个数字,则最小的4个数字是1,2,3,4,. 这就是排序题(将结果的最小K值输出) # -*- coding ...
- [python] 时间序列分析之ARIMA
1 时间序列与时间序列分析 在生产和科学研究中,对某一个或者一组变量 进行观察测量,将在一系列时刻 所得到的离散数字组成的序列集合,称之为时间序列. 时间序列分析是根据系统观察得到的时间序列数据, ...
- python解无忧公主的数学时间097.py
python解无忧公主的数学时间097.py """ python解无忧公主的数学时间097.py codegay 2016年3月30日 00:17:26 http:// ...
随机推荐
- 170824、storm 环境搭建
/*********************storm 环境搭建 **********************/ 1 安装jdk1.7 2 安装zookeeper集群环境 3 安装Python2.6. ...
- 网络通信协议七之ARP工作过程及工作原理解析
ARP(地址解析协议) 局域网: ARP地址解析协议用于将计算机的网络IP地址转化为物理MAC地址,ARP协议的基本功能就是通过目标设备的IP地址.查询目标设备的MAC地址,以保证通信的顺利进行.在每 ...
- php实现简单消息发送+极光推送系统
前几天刚写完的一个东西,写的比较简单,没有使用其他插件,原生php+计划任务实现 极光推送的代码 /* $receiver="registration_id" : [ " ...
- java8集合--LinkedList纯源码
package Queue; import java.util.*; import java.util.function.Consumer; /** * 双端队列主要实现list接口和Deque接口, ...
- iOS 抽取app中的图片图标资源
iTunes 12.6之前的版本,我们手机连上MAC之后,可以在iTunes里看到应用选项,但是12.8之后的版本就不行了.无法通过iTunes 获取ipa文件进而获取APP图片资源. 不过还是有其他 ...
- 用NFS挂载root出现:NFS: failed to create MNT RPC client, status=-101(-110)
2014-02-18 08:06:17 By Ly #Linux 阅读(78) 评论(0) 错误信息如下: Root-NFS: nfsroot=/home/zenki/nfs/rootfs NFS ...
- 适配ipad Pro
买了个新款ipad pro 11寸的,发现我们的ipad项目. 上下左右都有黑边 使用info.plist设置启动图,不用asset和launch storyboard 图片用如下格式命名,拖到项目中 ...
- kafka可视化工具kafka tools
一.下载 下载地址 选择windows 傻瓜式安装,选择安装路径,直接下一步就可以了 二. 使用 点击,运行 linux开启9092(broker)端口和2181(zookeeper)然后填写后,确定 ...
- vue安装调试器Vue.js devtools
一. 打开https://github.com/vuejs/vue-devtools,进入gitlab.往下翻找到: 找到installation,选择以chrome的拓展方式安装. 二. 这边选择添 ...
- IDEA指定启动JDK版本
使用场景: 开发人员在自己的机器上可能装了多个版本的JDK,但是在环境变量中只能配置一个 JAVA_HOME ,so你的IDEA Eclipse 可能因为你在 JAVA_HOME 配置JDK1.8 以 ...