
R与金钱游戏:美股与ARIMA模型预测
似乎突如其来,似乎合情合理,我们和巴菲特老先生一起亲见了一次,又一次,双一次,叒一次的美股熔断。身处历史的洪流,渺小的我们会不禁发问:那以后呢?还会有叕一次吗?于是就有了这篇记录:利用ARIMA模型来预测美股的走势。
1. Get Train Dataset and Test Dataset
本例子简单地以2020年第一季度的道指的收盘价为数据集(数据来源雅虎财经),将前面95%的数据用作本次预测的训练集,后面5%的数据用作本次预测的测试集。
library(quantmod)

stock <- getSymbols("^DJI", from="2020-01-01", from="2020-03-31", auto.assign=FALSE)

names(stock) <- c("Open", "High", "Low", "Close", "Volume", "Adjusted")

stock <- stock$Close

stock <- na.omit(stock)

train.id <- 1: (0.95*length(stock))

train <- stock[train.id]

test <- stock[-train.id]
2. Stationarity Test
由于ARIMA预测要求输入数据为平稳时间序列。如果输入数据为非平稳时间序列,则需要对数据进行平稳化处理。识别数据集是否为平稳时间序列,本例子用了两种方法:1)简单粗暴的观察法;2)白噪声检验。
其实对于多次熔断向下再向下的道指来说,撇开各种观察和检验的方法,我们都知道他一定是非平稳时间序列了。下面两种方法就是打个版:当我们遇到不太明显的时间序列时可以怎么做?
2.1 Observational Method
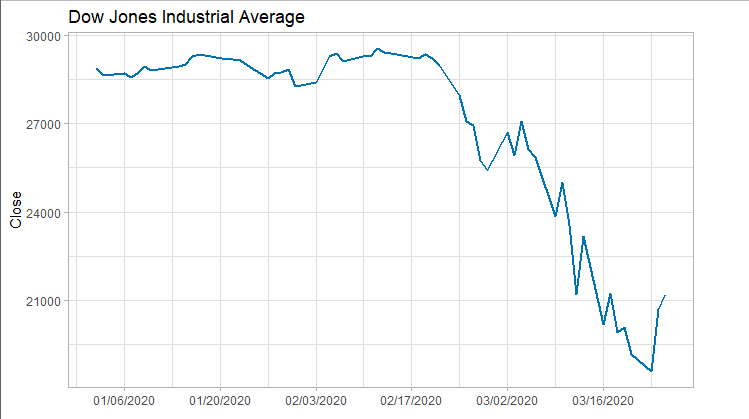
下图断崖式下降的曲线表明训练集为非平稳时间序列。
library(ggplot2)

library(scales)

plot<-ggplot(data=train) +

      geom_line(aes(x=as.Date(Index), y=Close), size=1, color="#0072B2")+

      scale_x_date(labels=date_format("%m/%d/%Y"), breaks=date_breaks("2 weeks"))+

      ggtitle("Dow Jones Industrial Average") +

      xlab("")+

      theme_light()

print(plot)
2.2 Ljung‐Box Statistics Test
利用 Ljung–Box test 得到 p-value = 2.2e-16 < 0.05, 由此拒绝时间序列为白噪声的假设。
Box.test(train, lag=1, type = "Ljung-Box")
3. Differencing
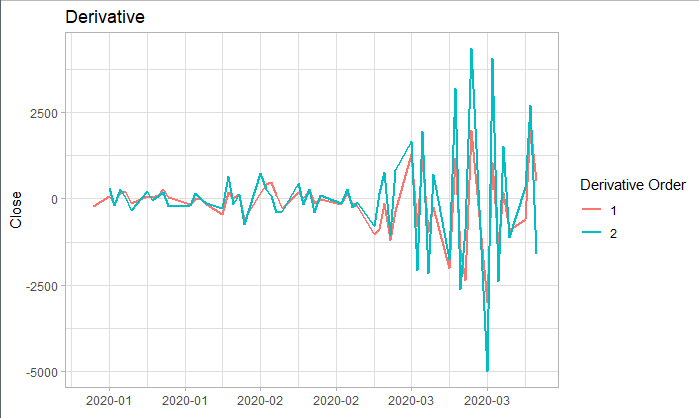
上述我们可知本训练集为非平稳时间序列,所以我们利用差分对它进行平稳化处理。对训练集分别进行一阶差分和二阶差分后,从下图其实并不能很容易看出一阶差分以及二阶差分是否为平稳序列。于是我们对其进行了ADF检验。从检验结果可知:
原序列:p-value = 0.5336 > 0.05,拒绝它是平稳序列的假设;
一阶差分:p-value = 0.4495 > 0.05,拒绝它是平稳序列的假设;
二阶差分:p-value = 0.01 所以我们将利用其二阶差分序列进行ARIMA预测。
library("tseries")

train.diff1 <- diff(train, lag = 1, differences = 1)

train.diff2 <- diff(train, lag = 1, differences = 2)

adf.test(train)

adf.test(na.exclude(train.diff1))

adf.test(na.exclude(train.diff2))
4. ARIMA Model
4.1 Choosing the order
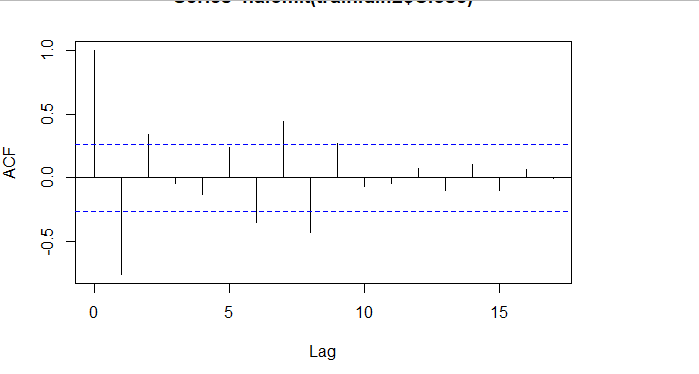
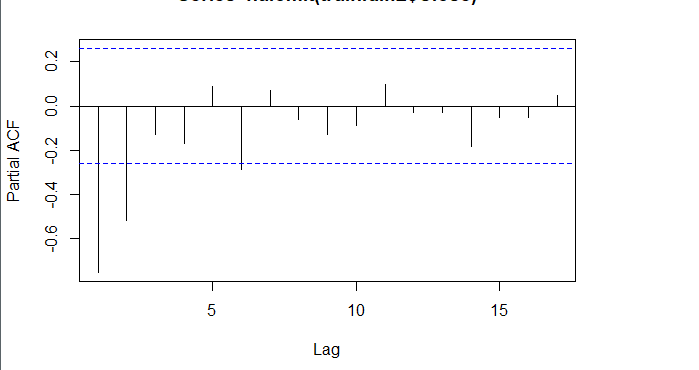
当我们确定用二阶差分序列进行预测后,则需要对模型进行定阶。如下图所示,对于ACF,滞后1-2阶在2倍标准差外,所以q=2;对于PACF,同样也是滞后1-2阶都在2倍标准差外,所以p=2,所以将会选择模型ARIMA(2,2,2)。
acf <- acf(na.omit(train.data.diff2$Close), plot=TRUE)

pacf <- pacf(na.omit(train.data.diff2$Close), plot=TRUE)
为了保证选择的模型是最优的,建议可以多选择接近的模型,然后根据AIC准则或者BIC准则选取最优的模型。比如利用自动定阶的方法,得出一个模型ARIMA(1,1,0)
library(forecast)

auto.arima(train.data,trace=TRUE) #Best model is ARIMA(1,1,0)
经过比较发现还是模型ARIMA(2,2,2)较优:
data.autofit<-arima(train.data,order=c(1,1,0))

AIC(data.autofit)

BIC(data.autofit)

data.fit<-arima(train.data,order=c(2,2,2))

AIC(data.fit)

BIC(data.fit)
| Model | AIC | BIC |
|---|---|---|
| ARIMA(1,1,0) | 930.5894 | 934.6755 |
| ARIMA(2,2,2) | 919.8881 | 930.0149 |
4.2 Model Validation
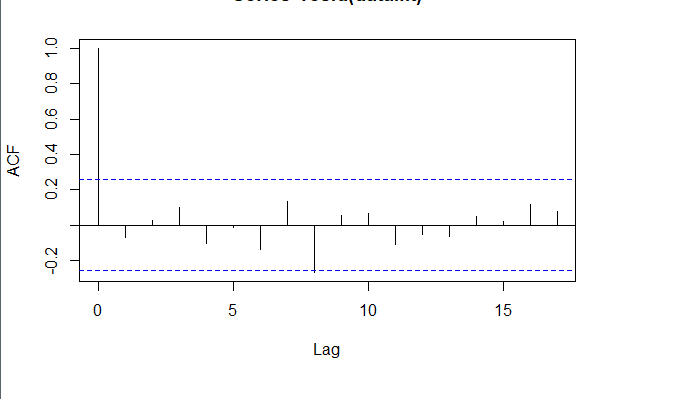
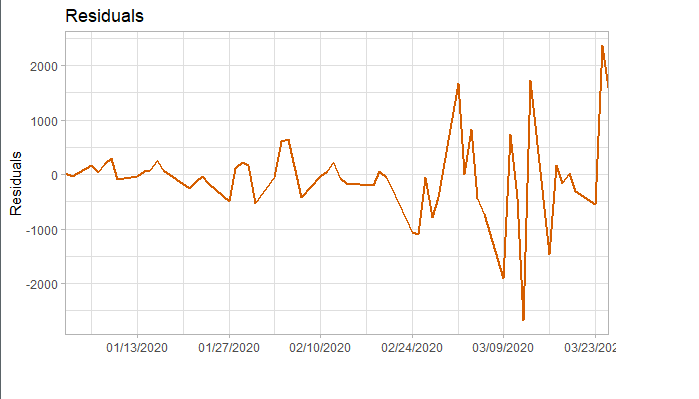
对拟合残差进行白噪声检验,得到p-value = 0.8221 > 0.05,而且acf在lag=1后迅速减小,可得残差为白噪声。
forecast <-forecast(data.fit, h=4, level=c(99.5))

forecast.data <- data.frame("Date"=index(train), "Input"=forecast$x, "Fitted"=forecast$fitted, "Residuals"=forecast$residuals)

acf(forecast.data$Residuals)

Box.test(forecast.data$Residuals, lag=sqrt(length(forecast.data$Residuals)), type = "Ljung-Box")
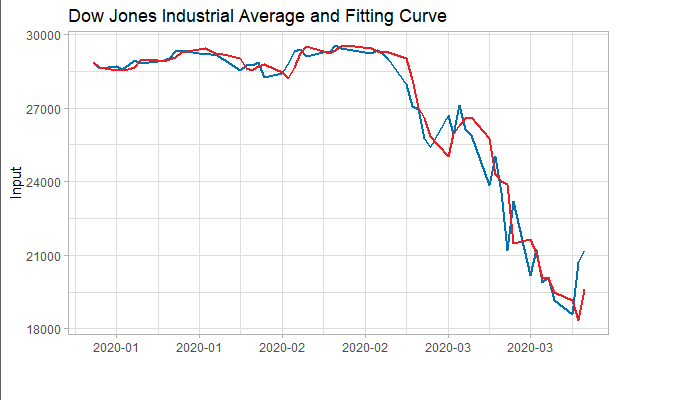
我们将训练集数据和拟合数据同时画在图上,可以看到两者的差别是在可接受范围的。
4.3 Forecast and Test Data
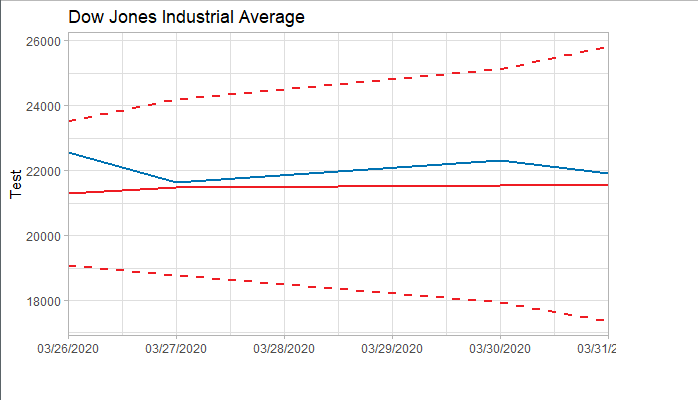
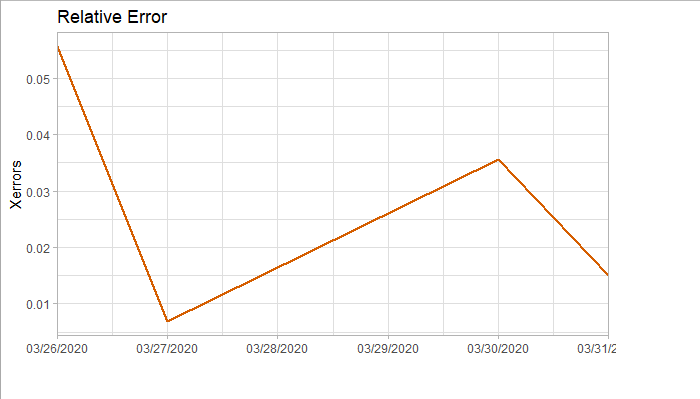
将预测结果与测试集对比,两者的最大相对误差为 0.056,可见模型是表达充分的,预测结果良好。
5. Forecast
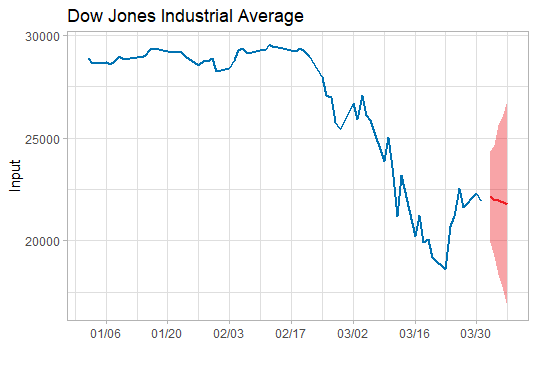
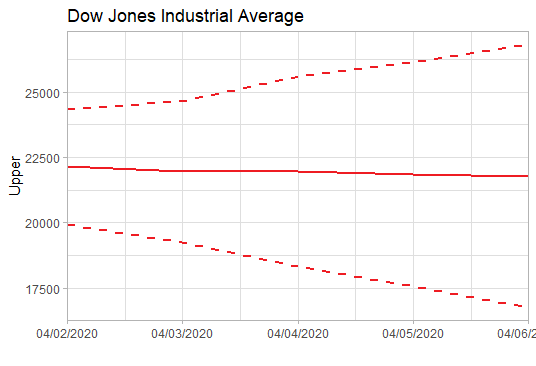
上述已经找到合适的预测模型了, 于是就可以用这个模型ARIMA(2,2,2)来预测未来5天的道指走势了。预测未来道指将在22000波动,均值微跌(呈下跌趋势),波动范围为16000-26000左右。简单说,这个模型的预测是前景不容乐观。
data.forecast<-arima(stock,order=c(2,2,2))

newforecast<-forecast(data.forecast, h=5, level=c(99.5))
R与金钱游戏:美股与ARIMA模型预测的更多相关文章
- 【R实践】时间序列分析之ARIMA模型预测___R篇
时间序列分析之ARIMA模型预测__R篇 之前一直用SAS做ARIMA模型预测,今天尝试用了一下R,发现灵活度更高,结果输出也更直观.现在记录一下如何用R分析ARIMA模型. 1. 处理数据 1.1. ...
- R与金钱游戏:均线黄金交叉2
从上一篇分析已经得知均线黄金交叉原则并不适用于震荡期,那有什么办法可以规避震荡期呢或者说有什么办法可以减少无脑跟的损失?我们继续玩一下. Required Packages library(quant ...
- 用R做时间序列分析之ARIMA模型预测
昨天刚刚把导入数据弄好,今天迫不及待试试怎么做预测,网上找的帖子跟着弄的. 第一步.对原始数据进行分析 一.ARIMA预测时间序列 指数平滑法对于预测来说是非常有帮助的,而且它对时间序列上面连续的值之 ...
- R与金钱游戏:均线黄金交叉1
双11临近的我发现自己真的很穷很穷很穷(重要的问题说三遍)-- 贫穷催人上进.于是我就寻思着在空闲时间自己捣鼓一下钱生钱的游戏是怎么玩的,毕竟就算注定做韭菜也要做一根有知识有理想的韭菜. 第一个要玩的 ...
- R语言的ARIMA模型预测
R通过RODBC连接数据库 stats包中的st函数建立时间序列 funitRoot包中的unitrootTest函数检验单位根 forecast包中的函数进行预测 差分用timeSeries包中di ...
- 不知道怎么改的尴尬R语言的ARIMA模型预测
数据还有很多没弄好,程序还没弄完全好. > read.xlsx("H:/ProjectPaper/论文/1.xlsx","Sheet1") > it ...
- Redhat 5.8系统安装R语言作Arima模型预测
请见Github博客:http://wuxichen.github.io/Myblog/timeseries/2014/09/02/RJavaonLinux.html
- 时间序列分析之ARIMA模型预测__R篇
http://www.cnblogs.com/bicoffee/p/3838049.html
- ARIMA模型——本质上是error和t-?时刻数据差分的线性模型!!!如果数据序列是非平稳的,并存在一定的增长或下降趋势,则需要对数据进行差分处理!ARIMA(p,d,q)称为差分自回归移动平均模型,AR是自回归, p为自回归项; MA为移动平均,q为移动平均项数,d为时间序列成为平稳时所做的差分次数
https://www.cnblogs.com/bradleon/p/6827109.html 文章里写得非常好,需详细看.尤其是arima的举例! 可以看到:ARIMA本质上是error和t-?时刻 ...
随机推荐
- 002.使用kubeadm安装kubernetes 1.17.0
一 环境准备 1.1 环境说明 master 192.168.132.131 docker-server1 node1 192.168.132.132 doc ...
- 有了这个开源 Java 项目,开发出炫酷的小游戏好像不难?
本文适合有 Java 基础知识的人群,跟着本文可学习和运行 Java 的游戏. 本文作者:HelloGitHub-秦人 HelloGitHub 推出的<讲解开源项目>系列,今天给大家带来一 ...
- 使用cookie
概述 虽说在现代Web开发过程中讨论Cookie有些不合时宜,但是这是开发人员如今可以使用的最古老.最稳定的客户端存储形式.当然,我们并不推荐使用Cookie,只是说它是一种选择. Cookie于19 ...
- 微信小程序中图片上传阿里云Oss
本人今年6月份毕业,最近刚在上海一家小公司实习,做微信小程序开发.最近工作遇到一个小问题. 微信小程序图片上传阿里云服务器Oss也折腾了蛮久才解决的,所以特意去记录一下. 第一步:配置阿里云地址: 我 ...
- PYTHON程序设计实验
Python程序设计实验报告一: 熟悉IDLE和在线编程平台 安徽工程大学 Python程序设计实验报告 班级 物流191 姓名 邹缕学号 3190505117成绩 ▁▁▁ 日期 2020.3.5 指 ...
- Linux apache开启虚拟主机伪静态.htaccess
打开apache配置文件 /etc/httpd/conf/httpd.conf 查找“#LoadModule rewrite_module modules/mod_rewrite.so” 去掉前面的# ...
- 在AX中解析多层的json信息
str jsonstr ='{"FieldValues":[{"FieldName":"Field1","FieldVal ...
- Django中update和save()同时作用
数据更新操作,对单条记录,可以使用save或者是update两种方式. save() 默认保存后会看到sql语句中更新了所有字段,而save的值是之前获取时候的字段值,是缓存下来的,并不一定最新,可能 ...
- Python3 面向对象之:多继承
多继承 class ShenXian: # 神仙 def fei(self): print("神仙都会⻜") class Monkey: # 猴 def chitao(self): ...
- Python基础数据类型2
lst.extend([1,2,3]) # 扩展 --- 迭代添加 整型和布尔值不能迭代print(lst) lst1 = [1,2,3]lst2 = [4,5,6]lst3 = lst1 + lst ...