
QuantLib 金融计算——随机过程之概述
如果未做特别说明,文中的程序都是 Python3 代码。
QuantLib 金融计算——随机过程之概述
载入模块
import QuantLib as ql

print(ql.__version__)
1.12
框架
随机过程是金融工程中的一个核心概念,是沟通理论分析和计算实践的枢纽。quantlib-python 提供了一组成体系的类架构用于描述实际中最常见到的几种随机过程,以 1.12 版本为例:
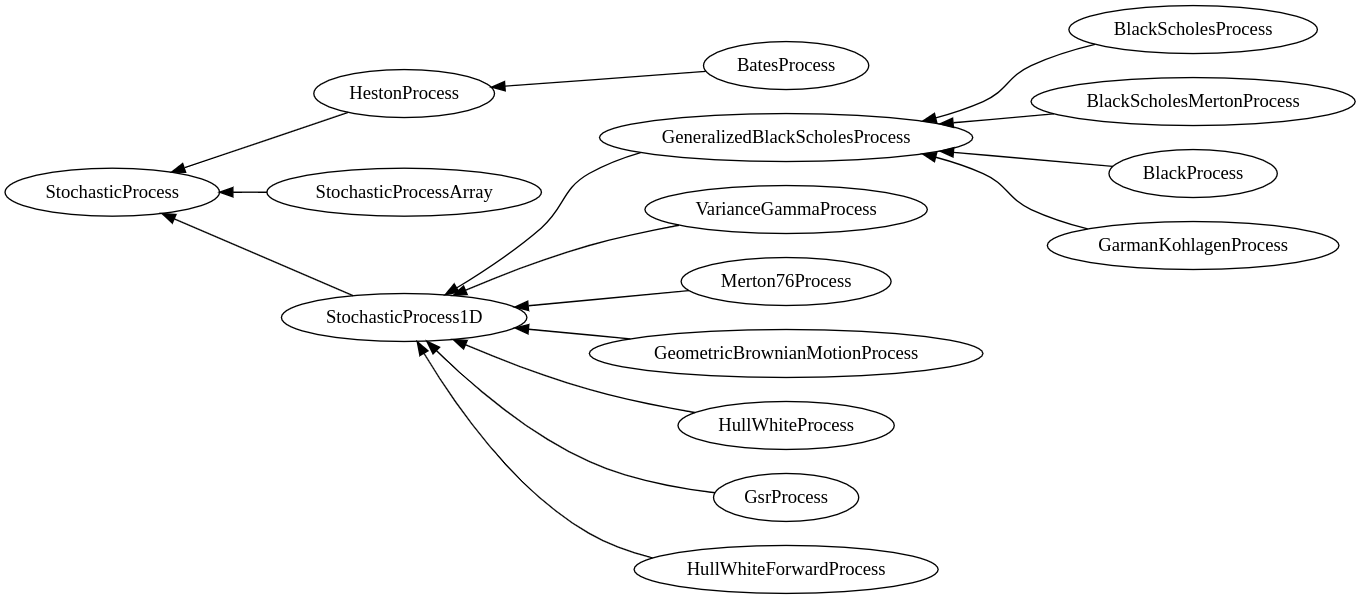
C++ 版本的实现提供了更多具体的随机过程。
其中最根本的基类是 StochasticProcess,然后衍生出三大类别:
HestonProcess:特殊的二维随机过程——Heston 过程;BatesProcess:一种带跳跃的 Heston 过程;
StochasticProcessArray:描述一般的多维随机过程;StochasticProcess1D:描述常用的若干一维随机过程。GeneralizedBlackScholesProcess:Black-Scholes 框架下四种最常用的随机过程BlackScholesProcess:\(d \ln S ( t ) = \left( r ( t ) - \frac { \sigma ( t , S ) ^ { 2 } } { 2 } \right) d t + \sigma d W _ { t }\)BlackScholesMertonProcess:\(d \ln S ( t , S ) = \left( r ( t ) - q ( t ) - \frac { \sigma ( t , S ) ^ { 2 } } { 2 } \right) d t + \sigma d W _ { t }\)BlackProcess:\(d \ln S ( t ) = - \frac { \sigma ( t , S ) ^ { 2 } } { 2 } d t + \sigma d W _ { t }\)GarmanKohlagenProcess:\(d \ln S ( t ) = \left( r ( t ) - r _ { f } ( t ) - \frac { \sigma ( t , S ) ^ { 2 } } { 2 } \right) d t + \sigma d W _ { t }\)
VarianceGammaProcessMerton76ProcessGeometricBrownianMotionProcess:\(d S ( t , S ) = \mu S d t + \sigma S d W _ { t }\)HullWhiteProcessHullWhiteForwardProcessGsrProcess
基类 StochasticProcess 模拟一个 d 维 Ito 过程:
\]
quantlib-python 默认的离散化方法是 Euler 方法:
\]
用法与接口
随机过程类的用法基本上是首先初始化一个实例,然后并将其传递给其他类的实例,这些类的实例从中提取所需的变量。一个例子是普通的 Black-Scholes 期权定价器,它从随机过程中检索出波动率。另一个例子是蒙特卡罗定价框架中的路径生成器,需要随机过程的参数,生成对应的路径。
StochasticProcess 提供下列成员函数:
size():整数,返回随机过程的维度;initialValues():Array,返回数组 \(S_0\);drift(t, x):Array,返回数组 \(\mu(t,S_t)\);t和x分别是浮点数和Array;diffusion(t, x):Array,返回数组 \(\sigma(t,S_t)\);t和x分别是浮点数和Array;expectation(t0, x0, dt):Array,根据具体的离散方法返回数组 \(E \left( S_{ t_0 + \Delta t} | S_{ t_0 } = x_0 \right)\);t0、dt是浮点数,x0是Array;stdDeviation(t0, x0, dt):Matrix,根据具体的离散方法返回标准差矩阵 \(Std \left( S_{ t_0 + \Delta t} | S_{ t_0 } = x_0 \right)\);t0、dt是浮点数,x0是Array;covariance(t0, x0, dt):Matrix,根据具体的离散方法返回协方差矩阵 \(Cov \left( S_{ t_0 + \Delta t} | S_{ t_0 } = x_0 \right)\);t0、dt是浮点数,x0是Array;evolve(t0, x0, dt, dw):Array,根据 \(S_{ t_0}\) 和 Brownian 运动增量 \(\Delta W\) 产生 \(S_{ t_0 + \Delta t}\),默认返回 \(E \left( \mathrm S_{ t_0 + \Delta t } | S_{ t_0 } \right) + \sigma \left( \mathrm S_{ t_0 + \Delta t } | S_{ t_0 } \right) \Delta \mathrm { W }\),其中 \(\sigma\) 是标准差(矩阵).
对于 StochasticProcess1D 类,该类继承自 StochasticProcess 类,提供了从 StochasticProcess 派生的所有函数,但这些函数使用浮点数对象而不是 Array 和 Matrix 对象。
QuantLib 金融计算——随机过程之概述的更多相关文章
- QuantLib 金融计算——随机过程之一般 Black Scholes 过程
目录 QuantLib 金融计算--随机过程之一般 Black Scholes 过程 一般 Black Scholes 过程 如果未做特别说明,文中的程序都是 Python3 代码. QuantLib ...
- QuantLib 金融计算——随机过程之 Heston 过程
目录 QuantLib 金融计算--随机过程之 Heston 过程 Heston 过程 参考文献 如果未做特别说明,文中的程序都是 Python3 代码. QuantLib 金融计算--随机过程之 H ...
- QuantLib 金融计算
我的微信:xuruilong100 <Implementing QuantLib>译后记 QuantLib 金融计算 QuantLib 入门 基本组件之 Date 类 基本组件之 Cale ...
- QuantLib 金融计算——基本组件之 Currency 类
目录 QuantLib 金融计算--基本组件之 Currency 类 概述 构造函数 成员函数 如果未做特别说明,文中的程序都是 python3 代码. QuantLib 金融计算--基本组件之 Cu ...
- QuantLib 金融计算——高级话题之模拟跳扩散过程
目录 QuantLib 金融计算--高级话题之模拟跳扩散过程 跳扩散过程 模拟算法 面临的问题 "脏"的方法 "干净"的方法 实现 示例 参考文献 如果未做特别 ...
- QuantLib 金融计算——数学工具之数值积分
目录 QuantLib 金融计算--数学工具之数值积分 概述 常见积分方法 高斯积分 如果未做特别说明,文中的程序都是 Python3 代码. QuantLib 金融计算--数学工具之数值积分 载入模 ...
- QuantLib 金融计算——数学工具之求解器
目录 QuantLib 金融计算--数学工具之求解器 概述 调用方式 非 Newton 算法(不需要导数) Newton 算法(需要导数) 如果未做特别说明,文中的程序都是 Python3 代码. Q ...
- QuantLib 金融计算——数学工具之插值
目录 QuantLib 金融计算--数学工具之插值 概述 一维插值方法 二维插值方法 如果未做特别说明,文中的程序都是 Python3 代码. QuantLib 金融计算--数学工具之插值 载入模块 ...
- QuantLib 金融计算——数学工具之优化器
目录 QuantLib 金融计算--数学工具之优化器 概述 Optimizer Constraint OptimizationMethod EndCriteria 示例 Rosenbrock 问题 校 ...
随机推荐
- 6-查看centos中的用户和用户组
转载自:http://www.cnblogs.com/ermao0423/p/9510636.html 查看centos中的用户和用户组 1.用户列表文件:/etc/passwd/ 2.用户组列表文件 ...
- Linux之RPM GPG签名
原文地址:http://linux.chinaunix.net/techdoc/system/2007/09/26/968723.shtml GPG在Linux上的应用主要是实现官方发布的包的签名机制 ...
- VMWare 虚拟机挂载 Homestead NFS 进行老项目(基于 Brophp)维护
环境: Laravel/homestead + winnfsd VMWare workstation 背景: 众所周知, windows 上成功配置 Homestead 进行开发时,为了解决文件系统的 ...
- 16 Finding a Protein Motif
Problem To allow for the presence of its varying forms, a protein motif is represented by a shorthan ...
- mysql查询今天、昨天、近7天、近30天、本月、上一月的SQL语句
mysql查询今天.昨天.近7天.近30天.本月.上一月的SQL语句 这篇文章主要介绍了mysql查询今天.昨天.近7天.近30天.本月.上一月的SQL语句,一般在一些统计报表中比较常用这个时间段,需 ...
- Java: FreeMarker的配置和使用
初学什么都不可以忽略的地方就是这个东西的官方网站:http://freemarker.org/.下载或者API都可以参考这里. FreeMarker是什么 非常的简单明了.FreeMarker是一个j ...
- swift 学习之UISegmentedControl
//创建分段控件的标题 let titileArray:[String] = ["点评", "哪里逃"] let segment ...
- OpenGl中的Nurbs B样条曲面绘制
NURBS 贝塞尔曲线的缺点是当我们增加很多控制点的时候,曲线变得不可控,其连续性会变差差.如果控制点很多(高阶曲线),当我们调整一个控制点的位置,对 整个曲线的影响是很大的.要获得更高级的控制,可以 ...
- EBS请求查找运行详细信息
--查找运行请求时间,参数等(可以是某用户的,某个报表) select c.user_name, papf.full_name, b.user_concurrent_progr ...
- testNG的高级用法 --DataProvider
@DataProvider Method参数 数据提供者的第一个参数是java.lang.reflect.Method,TestNG传递这个将调用的测试方法.如果您希望数据提供者根据不同的测试方法返回 ...