
week 4 ridge regression
coursera 上的 华盛顿大学 machine learning: regression 第四周笔记
通常, 过拟合的一个表现是拟合模型的参数很大。
为了防止过拟合
Total cost = measure of fit + measure of magnitude of coefficients
前者描述训练集拟合程度,后者评估回归模型系数大小,小则不会过拟合。
评估训练集拟合程度( measure of fit ):
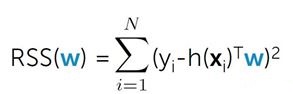
RSS(w) 越小,拟合程度越好。
评估回归模型系数(measure of magnitude of coefficients):
(1)系数绝对值之和 |w|, L1范数
(2)系数平方和 ||w||2,L2范数
岭回归:计算回归系数时使( RSS(w)+λ||w||2 )最小
其中λ为平衡训练集拟合程度 和 拟合系数大小 的调整参数。
在λ的选择上体现了 bias-variance tradeoff:
对于大的λ:high bias, low variance
对于小的λ:low bias, high variance
如何确定 λ 大小?
理想条件下(数据集足够大):
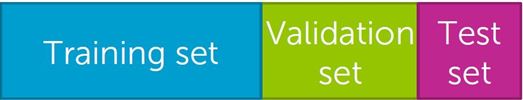
training set: 训练集用于拟合回归模型
validation set: 检测系数大小,用于确定λ
test set: 测试集,计算泛化误差(generalization error)
实际情况下,数据集有限,常用方法有:
K - fold cross validation
步骤:
对于每一个需要评估的 λ:
将数据集分为training set 和 test set;
将其中training set 打乱顺序(随机排序),分成 k 等分。
k 次循环,每次将k等份中其中一份作为 validation set, 剩下部分作为 training set
每次根据validation set 计算 error (λ), 结果为k次计算的平均值。
average (error (λ))最小的为最合适的λ
梯度下降法求回归系数:
total cost = RSS(w)+λ||w||2
Cost(w)= SUM[ (prediction - output)^2 ]+ l2_penalty*(w[0]^2 + w[1]^2 + ... + w[k]^2).
求导:
derivative = 2*SUM[ error*[feature_i] ] + 2*l2_penalty*w[i].
(其中没有2*l2_penalty*w[0]这一项)
每次迭代:
 predictions = predict_output(feature_matrix, weights)

 errors = predictions - output

 for i in xrange(len(weights)):

      feature = feature_matrix[:, i]

      derivative = compute_derivative_ridge(errors, feature, weights[i], l2_penalty)

 weights[i] = weights[i] - step_size * derivative
week 4 ridge regression的更多相关文章
- Ridge Regression(岭回归)
Ridge Regression岭回归 数值计算方法的"稳定性"是指在计算过程中舍入误差是可以控制的. 对于有些矩阵,矩阵中某个元素的一个很小的变动,会引起最后计算结果误差很大,这 ...
- support vector regression与 kernel ridge regression
前一篇,我们将SVM与logistic regression联系起来,这一次我们将SVM与ridge regression(之前的linear regression)联系起来. (一)kernel r ...
- Jordan Lecture Note-4: Linear & Ridge Regression
Linear & Ridge Regression 对于$n$个数据$\{(x_1,y_1),(x_2,y_2),\cdots,(x_n,y_n)\},x_i\in\mathbb{R}^d,y ...
- Ridge Regression and Ridge Regression Kernel
Ridge Regression and Ridge Regression Kernel Reference: 1. scikit-learn linear_model ridge regressio ...
- How and when: ridge regression with glmnet
@drsimonj here to show you how to conduct ridge regression (linear regression with L2 regularization ...
- ISLR系列:(4.2)模型选择 Ridge Regression & the Lasso
Linear Model Selection and Regularization 此博文是 An Introduction to Statistical Learning with Applicat ...
- 再谈Lasso回归 | elastic net | Ridge Regression
前文:Lasso linear model实例 | Proliferation index | 评估单细胞的增殖指数 参考:LASSO回歸在生物醫學資料中的簡單實例 - 生信技能树 Linear le ...
- 岭回归(Ridge Regression)
一.一般线性回归遇到的问题 在处理复杂的数据的回归问题时,普通的线性回归会遇到一些问题,主要表现在: 预测精度:这里要处理好这样一对为题,即样本的数量和特征的数量 时,最小二乘回归会有较小的方差 时, ...
- Kernel ridge regression(KRR)
作者:桂. 时间:2017-05-23 15:52:51 链接:http://www.cnblogs.com/xingshansi/p/6895710.html 一.理论描述 Kernel ridg ...
- 机器学习方法:回归(二):稀疏与正则约束ridge regression,Lasso
欢迎转载,转载请注明:本文出自Bin的专栏blog.csdn.net/xbinworld. "机器学习方法"系列,我本着开放与共享(open and share)的精神撰写,目的是 ...
随机推荐
- C/C++ Windows移植到Linux
近期写了有关Socket的程序,需要从windows移植到linux.现把有用的东东收集整理记录下来. 1.头文件windows下winsock.h或winsock2.h:linux下netinet/ ...
- java源码阅读Hashtable
1类签名与注释 public class Hashtable<K,V> extends Dictionary<K,V> implements Map<K,V>, C ...
- 【转】es6的拓展运算符 spread ...
原文:https://blog.csdn.net/qq_30100043/article/details/53391308 The rest parameter syntax allows us to ...
- unity Chan!下载
http://unity-chan.com/download/datadownload.html
- python抓包截取http记录日志
#!/usr/bin/python import pcap import dpkt import re def main(): pc=pcap.pcap(name="eth1" ...
- antd-design LocaleProvider国际化
1.LocaleProvider 使用 React 的 context 特性,只需在应用外围包裹一次即可全局生效. import { LocaleProvider } from 'antd'; imp ...
- linux 安装安装rz/sz 和 ssh
安装rz,sz yum install lrzsz; 安装ssh yum install openssh-server 查看已安装包 rpm -qa | grep ssh 更新yum源 1.备份 mv ...
- 简易推荐引擎的python实现
代码地址如下:http://www.demodashi.com/demo/12913.html 主要思路 使用协同过滤的思路,从当前指定的用户过去的行为和其他用户的过去行为的相似度进行相似度评分,然后 ...
- python学习日记:np.newaxis
import numpy as np label = np.array([[1,2,3,4],[5,6,7,8]])print (label.shape)label = label[np.newaxi ...
- windows与虚拟机共享文件夹设置
1.在windows上建立共享文件夹2.virtualbox点击设置-共享文件夹-添加共享文件夹指定windows上的路径,指定名称code: 选择自动挂载.固定分配3.在centos上面执行如下命令 ...