
时间序列预测之--ARIMA模型
什么是 ARIMA模型
ARIMA模型的全称叫做自回归移动平均模型,全称是(ARIMA, Autoregressive Integrated Moving Average Model)。也记作ARIMA(p,d,q),是统计模型(statistic model)中最常见的一种用来进行时间序列 预测的模型。
1. ARIMA的优缺点
优点: 模型十分简单,只需要内生变量而不需要借助其他外生变量。
缺点: 1.要求时序数据是稳定的(stationary),或者是通过差分化(differencing)后市稳定的。
2.本质上只能捕捉线性关系,而不能捕捉非线性关系。
注意,采用ARIMA模型预测时序数据,必须是稳定的,如果不稳定的数据,是无法捕捉到规律的。比如股票数据用ARIMA无法预测的原因就是股票数据是非稳定的,常常受政策和新闻的影响而波动。
2. 判断是时序数据是稳定的方法。
严谨的定义: 一个时间序列的随机变量是稳定的,当且仅当它的所有统计特征都是独立于时间的(是关于时间的常量)。
判断的方法:
- 稳定的数据是没有趋势(trend),没有周期性(seasonality)的; 即它的均值,在时间轴上拥有常量的振幅,并且它的方差,在时间轴上是趋于同一个稳定的值的。
- 可以使用Dickey-Fuller Test进行假设检验。(另起文章介绍)
3. ARIMA的参数与数学形式
ARIMA模型有三个参数:p,d,q。
- p--代表预测模型中采用的时序数据本身的滞后数(lags) ,也叫做AR/Auto-Regressive项
- d--代表时序数据需要进行几阶差分化,才是稳定的,也叫Integrated项。
- q--代表预测模型中采用的预测误差的滞后数(lags),也叫做MA/Moving Average项
先解释一下差分: 假设y表示t时刻的Y的差分。
\[ if \ d=0 ,\ y_t = Y_t \\[2ex]
if \ d=1 ,\ y_t = Y_t-Y_{t-1} \\[2ex]
if \ d=2 ,\ y_t = (Y_t-Y_{t-1}) -(Y_{t-1}-Y_{t-2}) \\
=Y_t-2Y_{t-1}+Y_{t-2}\]
ARIMA的预测模型可以表示为:
Y的预测值 = 常量c and/or a 一个或多个最近时间的Y的加权和 and/or 一个或多个最近时间的预测误差。
假设p,q,d已知,
ARIMA用数学形式表示为:
\[ \widehat{y_t} = \mu + \phi_1*y_{t-1} + ...+ \phi_p*y_{t-p} + \theta_1*e_{t-1} +...+\theta_q*e_{t-q} \]
\[其中, \phi表示AR的系数,\theta表示MA的系数 \]
4.ARIMA模型的几个特例
1.ARIMA(0,1,0) = random walk:
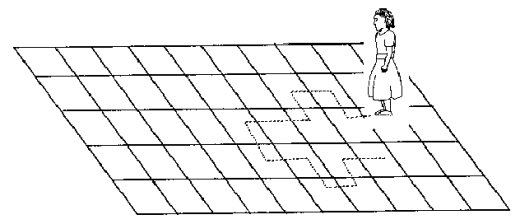
当d=1,p和q为0时,叫做random walk,如图所示,每一个时刻的位置,只与上一时刻的位置有关。
预测公式如下:
\[ \widehat Y_t = \mu + Y_{t-1}\]
2. ARIMA(1,0,0) = first-order autoregressive model:
p=1, d=0,q=0。说明时序数据是稳定的和自相关的。一个时刻的Y值只与上一个时刻的Y值有关。
\[ \widehat Y_t = \mu + \phi_1*Y_{t-1}. \\ where,\ \phi \in [-1,1] , 是一个斜率系数\]
3. ARIMA(1,1,0) = differenced first-order autoregressive model:
p=1,d=1,q=0. 说明时序数据在一阶差分化之后是稳定的和自回归的。即一个时刻的差分(y)只与上一个时刻的差分有关。
\[ \widehat y_t = \mu +\phi_1*y_{t-1} \\
结合一阶差分的定义,也可以表示为:\widehat Y_t-Y_{t-1} = \mu+ \phi_1 * (Y_{t-1} - Y_{t-2})\\
或者 \widehat Y_t = \mu +Y_{t-1} + \phi_1 * (Y_{t-1} - Y_{t-2}) \]
4. ARIMA(0,1,1) = simple exponential smoothing with growth.
p=0, d=1 ,q=1.说明数据在一阶差分后市稳定的和移动平均的。即一个时刻的估计值的差分与上一个时刻的预测误差有关。
\[ \widehat y_t = \mu - \theta_1*e_{t-1} \\ 注意q=1的差分y_t与p=1的差分y_t的是不一样的 \\
其中,\widehat y_t = \widehat Y_t-\widehat Y_{t-1} , \ e_{t-1}={Y_{t-1} - \widehat Y_{t-1}} \]
5. ARIMA(2,1,2)
在通过上面的例子,可以很轻松的写出它的预测模型:
\[ \widehat y_t = \mu + \phi_1 * y_{t-1} + \phi_2 * y_{t-2} - \theta_1 * e_{t-1} - \theta_2* e_{t-2} \\
也可以写成:
\widehat Y_t = \mu + \phi_1 * (Y_{t-1} - Y_{t-2}) + \phi_2 * (Y_{t-2} - Y_{t-3}) - \theta_1 *(Y_{t-1} - \widehat Y_{t-1}) -\theta_2 *(Y_{t-2} - \widehat Y_{t-2}) \]
6. ARIMA建模基本步骤
- 获取被观测系统时间序列数据;
- 对数据绘图,观测是否为平稳时间序列;对于非平稳时间序列要先进行d阶差分运算,化为平稳时间序列;
- 经过第二步处理,已经得到平稳时间序列。要对平稳时间序列分别求得其自相关系数ACF 和偏自相关系数PACF,通过对自相关图和偏自相关图的分析,得到最佳的阶层 p 和阶数 q
- 由以上得到的d、q、p,得到ARIMA模型。然后开始对得到的模型进行模型检验。
具体例子会在另一篇文章中给出。
时间序列预测之--ARIMA模型的更多相关文章
- ARIMA模型——本质上是error和t-?时刻数据差分的线性模型!!!如果数据序列是非平稳的,并存在一定的增长或下降趋势,则需要对数据进行差分处理!ARIMA(p,d,q)称为差分自回归移动平均模型,AR是自回归, p为自回归项; MA为移动平均,q为移动平均项数,d为时间序列成为平稳时所做的差分次数
https://www.cnblogs.com/bradleon/p/6827109.html 文章里写得非常好,需详细看.尤其是arima的举例! 可以看到:ARIMA本质上是error和t-?时刻 ...
- 用python做时间序列预测九:ARIMA模型简介
本篇介绍时间序列预测常用的ARIMA模型,通过了解本篇内容,将可以使用ARIMA预测一个时间序列. 什么是ARIMA? ARIMA是'Auto Regressive Integrated Moving ...
- 时间序列分析模型——ARIMA模型
时间序列分析模型——ARIMA模型 一.研究目的 传统的经济计量方法是以经济理论为基础来描述变量关系的模型.但经济理论通常不足以对变量之间的动态联系提供一个严密的说明,而且内生变量既可以出现在方程的左 ...
- ARIMA模型---时间序列分析---温度预测
(图片来自百度) 数据 分析数据第一步还是套路------画图 数据看上去比较平整,但是由于数据太对看不出具体情况,于是将只取前300个数据再此画图 这数据看上去很不错,感觉有隐藏周期的意思 代码 # ...
- 用R做时间序列分析之ARIMA模型预测
昨天刚刚把导入数据弄好,今天迫不及待试试怎么做预测,网上找的帖子跟着弄的. 第一步.对原始数据进行分析 一.ARIMA预测时间序列 指数平滑法对于预测来说是非常有帮助的,而且它对时间序列上面连续的值之 ...
- 【R实践】时间序列分析之ARIMA模型预测___R篇
时间序列分析之ARIMA模型预测__R篇 之前一直用SAS做ARIMA模型预测,今天尝试用了一下R,发现灵活度更高,结果输出也更直观.现在记录一下如何用R分析ARIMA模型. 1. 处理数据 1.1. ...
- 时序分析:ARIMA模型(非平稳时间序列)
转载于一篇硕士论文.... ARIMA模型意为求和自回归滑动平均模型(IntergratedAut少regressive MovingAverageModel),简记为ARIMA(p,d,q),p,q ...
- ARIMA模型实例讲解——网络流量预测可以使用啊
ARIMA模型实例讲解:时间序列预测需要多少历史数据? from:https://www.leiphone.com/news/201704/6zgOPEjmlvMpfvaB.html 雷锋网按:本 ...
- R与金钱游戏:美股与ARIMA模型预测
似乎突如其来,似乎合情合理,我们和巴菲特老先生一起亲见了一次,又一次,双一次,叒一次的美股熔断.身处历史的洪流,渺小的我们会不禁发问:那以后呢?还会有叕一次吗?于是就有了这篇记录:利用ARIMA模型来 ...
随机推荐
- 防火墙之netfailt、iptables详解
[TOC] Iptables入门 # 1.iptables介绍 linux的包过滤功能,即linux防火墙,它由netfilter 和 iptables 两个组件组成. netfilter 组件也称为 ...
- select count(*)优化 快速得到总记录数
1.select count(*) from table_name 比select count(主键列) from table_name和select count(1) from table_name ...
- mybatis的学习笔记
前几天学习了mybatis,今天来复习一下它的内容. mybatis是一个基于Java的持久层框架,那就涉及到数据库的操作.首先来提出第一个问题:java有jdbc连接数据库,我们为什么还要使用框架呢 ...
- 使用MyBatis对数据库中表实现CRUD操作(二)
一.使用MyBatis对表实现CRUD操作 1.定义sql映射 userMapper.xml <?xml version="1.0" encoding="UTF-8 ...
- swig编译GDAL的C#库时遇到的代码安全问题及解决方法
之前一直用的是别人编译好的gdal库开发,今天自己编译了gdal的2.0.0版本,踩了不少坑,但总算解决了. 编译方法主要参考http://blog.csdn.net/liminlu0314/arti ...
- Eclipse中将含有图片资源的项目打包成jar文件
前言: 最近学了GUI编程和UDP协议,心血来潮想做一个局域网内的聊天软件,前期都还算顺利,直到后来将整个项目打包成jar文件时遇到了困难.如图: 自己设置的图标不见了,但是也没有默认的图标,说明图片 ...
- Object-C开发常用宏定义
Object-C开发中宏会将经常用到的系统常量进行封装,方便使用: 1.获取通知中心 #define EYNotificationCenter(name, object, userInfo) [[NS ...
- 【Egret】WebSocket 的使用说明
在Egret里可以使用WebSocket ,也可以使用socket.io 首先先深入了解一下 WebSocket 在Egret里的机制,看这篇文章: 主要讲解Egret里使用WebSocket和pro ...
- 用webpack搭建react开发环境
安装插件: npm install react react-dom babel-loader babel-core babel-preset-react babel-preset-es2015 配置w ...
- JS中的bind的实现以及使用
在讨论bind()方法之前我们先来看一道题目: var altwrite = document.write; altwrite("hello"); //1.以上代码有什么问题 // ...