
ARIMA模型原理
一、时间序列分析
北京每年每个月旅客的人数,上海飞往北京每年的游客人数等类似这种顾客数、访问量、股价等都是时间序列数据。这些数据会随着时间变化而变化。时间序列数据的特点是数据会随时间的变化而变化。
随机过程的特征值有均值、方差、协方差等。如果随机过程的特征随时间变化而变化,那么数据是非平稳的,相反,如果随机过程的特征随时间变化而不变化,则此过程是平稳的。
如图所示:
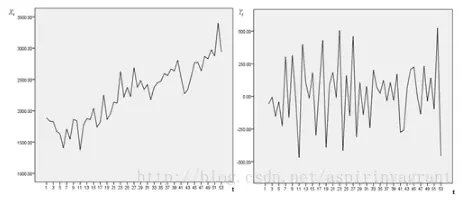
非平稳时间序列分析时,若导致非平稳的原因是确定的,可以用的方法主要有趋势拟合模型、季节调整模型、移动平均、指数平滑等。
若导致非平稳的原因是随机的,方法主要有ARIMA,以及自回归条件异方差模型等。
二、ARIMA
1、简介
ARIMA通常用于需求预测和规划中。可以用来对付随机过程的特征随着时间变化而非固定。并且导致时间序列非平稳的原因是随机而非确定的。不过,如果从一个非平稳的时间序列开始,首先需要做差分,直到得到一个平稳的序列。模型的思想就是从历史的数据中学习到随时间变化的模式,学到了就用这个规律去预测未来。
ARIMA(p,d,q)
- d是差分的阶数,用来得到平稳序列
- p为相应的自回归项
- q是移动平均项数
2、自回归模型AR
自回归模型描述当前值与历史值之间的关系,用变量自身的历史时间数据对自身进行预测。自回归模型必须满足平稳性。
自回归模型需要先确定一个阶数p,表示用几期的历史值来预测当前值。p阶自回归模型可以表示为:
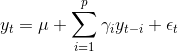
yt是当前值,u是常数项,p是阶数,r是自相关系数,e是误差
AR的限制:
- 自回归模型是自身的数据进行预测
- 必须具有平稳性
- 必须具有相关性
- 如果自相关系数小雨0.5,则不宜采用
- 自回归只适用于预测与自身前期相关的现象
3、移动平均模型MA
移动平均模型关注的自回归模型中的误差项的累加,q阶自回归过程的公式定义如下:
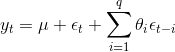
移动平均模型能有效地消除预测中的随机波动
4、自回归移动平均模型ARMA
自回归模型AR和移动平均模型MA模型相结合,我们就得到了自回归移动平均模型ARMA(p,q),计算公式如下:

5、p、q的确定
(1)
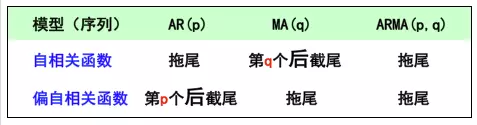
(2)结合最终的预测误差来确定p、q的阶数,在相同的预测误差情况下,根据奥斯卡姆剃刀准则,模型越小越好。平衡预测误差和参数个数,我们可以根据信息准则函数法,来确定模型的阶数。预测误差通常用平方误差即残差平方和来表示。
常用的信息准则函数法:
- ACI == 2*(模型参数个数)-2ln(模型的极大似然函数)
- BIC = ln(n) * (模型中参数的个数)-2ln(模型的极大似然函数值),n是样本容量
6、模型的检验
主要的检验值:
- 检验参数估计的显著性(t检验)
- 检验残差序列的随机性,即残差之间是独立的
残差序列的随机性可以通过自相关函数法来检验,即做残差的自相关函数图
ARIMA模型原理的更多相关文章
- ARIMA模型总结
时间序列建模基本步骤 获取被观测系统时间序列数据: 对数据绘图,观测是否为平稳时间序列:对于非平稳时间序列要先进行d阶差分运算,化为平稳时间序列: 经过第二步处理,已经得到平稳时间序列.要对平稳时间序 ...
- 时间序列分析模型——ARIMA模型
时间序列分析模型——ARIMA模型 一.研究目的 传统的经济计量方法是以经济理论为基础来描述变量关系的模型.但经济理论通常不足以对变量之间的动态联系提供一个严密的说明,而且内生变量既可以出现在方程的左 ...
- ARIMA模型--粒子群优化算法(PSO)和遗传算法(GA)
ARIMA模型(完整的Word文件可以去我的博客里面下载) ARIMA模型(英语:AutoregressiveIntegratedMovingAverage model),差分整合移动平均自回归模型, ...
- word2vec模型原理与实现
word2vec是Google在2013年开源的一款将词表征为实数值向量的高效工具. gensim包提供了word2vec的python接口. word2vec采用了CBOW(Continuous B ...
- 【转】Select模型原理
Select模型原理利用select函数,判断套接字上是否存在数据,或者能否向一个套接字写入数据.目的是防止应用程序在套接字处于锁定模式时,调用recv(或send)从没有数据的套接字上接收数据,被迫 ...
- Select模型原理
Select模型原理 利用select函数,推断套接字上是否存在数据,或者是否能向一个套接字写入数据.目的是防止应用程序在套接字处于锁定模式时,调用recv(或send)从没有数据的套接字上接收数据, ...
- asp.net请求响应模型原理随记回顾
asp.net请求响应模型原理随记回顾: 根据一崇敬的讲师总结:(会存在些错误,大家可以做参考) 1.-当在浏览器输入url后,客户端会将请求根据http协议封装成为http请求报文.并通过主sock ...
- 时间序列预测之--ARIMA模型
什么是 ARIMA模型 ARIMA模型的全称叫做自回归移动平均模型,全称是(ARIMA, Autoregressive Integrated Moving Average Model).也记作ARIM ...
- Actor模型原理
1.Actor模型 在使用Java进行并发编程时需要特别的关注锁和内存原子性等一系列线程问题,而Actor模型内部的状态由它自己维护即它内部数据只能由它自己修改(通过消息传递来进行状态修改),所以使用 ...
随机推荐
- Windows中查看进程的资源消耗(cpu, Disk,Memory,NetWork)
1.通过Windows Task Manager 的 Performance Tab 可以看到总体的性能消耗情况. 2.如果想看系统中每个进程的资源消耗,可以点击 下面的 Open Resource ...
- git pull以及git pull --rebase
git pull的作用是将远程库中的更改代码合并到当前分支中,默认为:git fetch + git merge git fetch 的作用就相当于是从远程库中获取最新版本到本地分支,不会自动进行gi ...
- python学习——读取染色体长度(二、向前一步:通过染色体序列获得长度信息)
# 读取fasta # 解析每条序列的长度 chr1_seq = 'ATATATATAT' chr2_seq = 'ATATATATATCGCGCGCGCG' chr3_seq = 'ATATATAT ...
- 【css】图片垂直水平居中
一.已知宽高的图片实现垂直水平居中 1.借助margin-top负边距实现垂直居中 <!DOCTYPE html> <html> <head> <meta c ...
- Ubuntu16.04安装和配置RabbitMQ
1.RabbitMQ安装前需要erlang环境 apt-get install erlang-nox # 安装erlang erl # 查看relang语言版本,成功执行则说明relang安装成功 2 ...
- JDK8中HashMap
引用别人的一句话: JDK1.6,JDK1.7中,HashMap采用位桶+链表实现,即使用链表处理冲突,同一hash值的链表都存储在一个链表里.但是当位于一个桶中的元素较多,即hash值相等的元素较多 ...
- 简述layui前端ui框架的使用
官方网址:https://www.layui.com/demo/upload.html
- 百度地图失去坐标html
<html> <head> <meta http-equiv="Content-Type" content="text/html; char ...
- BZOJ 2733 永无乡
splay启发式合并 启发式合并其实就是把集合数量小的合并到集合数量大的里去. 怎么合并呢,直接一个一个插入就行了.. 用并查集维护连通性,find(i)可以找到所在splay的编号 这题好像还可以合 ...
- VUE项目中使用mint-ui框架总结
针对PC端,element-ui可谓是首选了,UI体验效果很好. element-ui 框架官网:http://element.eleme.io/#/zh-CN/component/installat ...